ベトナムの宅配・物流|なぜ伸びるECで儲けにくいのか
ホーチミンの朝、集合住宅の1階には前夜に注文された荷物が山積みになります。緑のViettel Post、赤のSPX、黄色のJ&T——制服の色を見れば、住人がどのアプリで何を買ったかがだいたい読めます。ベトナムのオンライン消費は2024年第1四半期だけで約56億USD(四半期での額)、前年比約47%増(Metric系)という勢いで伸び、その荷物を全国の玄関先まで運ぶ「ラストマイル」が、いま静かに、しかし激烈に競い合っています。
ところがこの市場、伸びているのに儲かりにくいです。物流費は対GDP比で16〜17%と、シンガポール(GDP比約8%)と比べても高い水準に張り付き、そのコストの過半を最後の1区間が食います。日本の食品メーカーやEC事業者がベトナムでD2Cや卸を考えるとき、どの宅配会社に載せるか、代引き(COD)の返品をどう織り込むか、冷蔵の荷物をどこまで運べるか——この3点で採算が変わります。本稿では2023年時点の各社シェアと最新の動きを整理しながら、食品進出の目線でラストマイルを解剖します。
なぜ伸びるECは、物流で儲けにくいのか
まず市場規模。ここは出典ごとに「何を測ったか」が違うので注意が要ります。宅配便(Express Delivery)市場はUS$1.36B(2024年、Zion Market Research)、ラストマイル市場はUS$1.62B(2024年、Mordor Intelligence)、EC物流全体になるとUS$2.22B(2025年、IMARC)と、対象を広げるほど数字は膨らみます。ベトナムのEC市場そのものは2025年に約US$32Bへ届く見込みで、この本体の成長が宅配需要を押し上げています。
問題は効率です。物流費の対GDP比16〜17%はタイ(14%)やマレーシア(13%)より高く、World Bankの物流パフォーマンス指数(LPI)では43位にとどまります。そしてVietnam Briefingによれば、この物流総コストのうち53%をラストマイルが占めます。都市部の平均配送は1.2日、地方は2.7日、都心の「30分基準」を満たすのは35%だけ——スピードとコストの綱引きが、そのまま各社の投資競争になっています。裏を返せば、非効率さの大きさは自動化・DXの余地の大きさでもあります。
この宅配の伸びは、EC本体の構造と切り離せません。プラットフォーム選びがそのまま物流コストの選択になる点は、ベトナムのEC市場の回で扱ったとおりです。荷物の川上を押さえたい読者はそちらも合わせてお読みください。
首位は国防省系のViettel Post
宅配便は700社超が乱立し、上位11社で市場の90.5%を占めます。以下のシェアはすべて2023年時点のVietdata調査によるもので、2024年以降の会社別シェアは各社とも非公表です。最新の順位のように読まないでください。
| 社名 | シェア(2023年時点) | 系列・資本 | 特徴 |
|---|---|---|---|
| Viettel Post | 17.2% | 国防省(軍)系 | 全国郵便網+倉庫自動化。国境ロジパーク |
| SPX(Shopee Express) | 15.7% | Shopee/Sea系 | Shopee荷物を内製。2023年にVNPost超え |
| GHTK | 14.5% | 独立系 | 低価格・農村カバー。ソーシャル系荷主に強い |
| Vietnam Post(VNPost) | 13.8% | 国営 | 全国網だがトレンド対応遅れシェア低下 |
| J&T Express | 10.63% | 中国系 | 2023年に+51.6%成長で初黒字化 |
| GHN | 7.91% | 独立系(Temasek等出資) | EC特化、即日・翌日に強い |
首位のViettel Postは、国防省が所有する軍系企業です。全国郵便網を母体にEC宅配のトップに立ち、2024年初にはハノイ倉庫へAGV(無人搬送ロボット)約200台を導入。処理量は3.5倍、配送時間を8〜10時間短縮しました。制御ソフトは社内設計で、担当チームはわずか11人といいます。
陸路の越境ECにも布石を打ちます。2024年12月には越中国境フーギに144ha・約US$130Mのスマート物流団地を開業。中国広西に子会社まで置いて、越境ECの陸路ゲートウェイを狙っています。
2位のSPX(Shopee Express)は、Shopeeの荷物を自社網で内製する強みが効いています。2023年にVNPostを抜き、Hung Yenに1日700万個の自動メガハブを2025年第3四半期に着工。稼働は2027年の見込みです。Shopeeが自社SPXを重点補助した結果、Shopeeの方が送料が安いとされる水準になりました。物流の内製化が、そのまま出品者の送料と価格競争力を左右しています。
3位のGHTKは社名の「Tiết Kiệm=節約」が示すとおりの低コスト路線で、全63省をカバーし、ライブコマースやSNS発の中小・個人セラーの主力になっています。急伸しているのが5位のJ&T Express。インドネシア発祥の中国資本で、2023年に+51.6%成長し初の通期黒字化を果たしました。TikTok Shopなどの3PL先でもあります。EC特化のGHNは即日・翌日配送に定評があります。一方、国営のVNPostは全国最大の物理網を持ちながら、トレンド対応の遅さでシェアを2021年の20.4%から2023年の13.8%へ落としています。
都市内の即時配送(オンデマンド)は別の顔ぶれになります。Grabの配車網を使うGrabExpress、ベトナム最大のAhaMove(1日20万件超、ドライバー10万人、GHNと同系のScommerce傘下で生鮮「AhaFresh」も展開)、香港系のLalamove。バイクから軽トラまで当日・P2Pで運ぶこの層は、配車・フードデリバリーのギグ網とそのまま地続きです。ドライバー供給の土台は、配車アプリ(Grab・Be)の回で見た構造の延長線にあります。
Ninja Vanの撤退が語る、価格競争の激しさ
この市場の厳しさを一言で象徴するのが、シンガポール系Ninja Vanの撤退です。2016年に参入し、Lazada・Shopee・Tikiのラストマイルを担って月数百万個、拠点は4,000を超えた時期もありました。それでも賃金・社会保険の支払い遅延やソフト子会社の閉鎖を経て、2024年9月30日にB2B・B2Cの宅配を停止しベトナム市場から退きました。中国系のBEST Express(Alibaba出資)も苦戦し、地場のNhat Tinも2023年は前年割れ。規模を積んでも、内製化した二強や低価格勢との消耗戦で採算が合わなくなります——それがこの市場の現実です。
プラットフォームが物流を飲み込む
Ninja Vanのような独立系ラストマイル専業が退く一方、ShopeeはSPX、GHNはAhaMoveというように、EC・配車プラットフォームが自前の配送網を抱え込む流れが強いです。荷主にとっては「どのモールに出すか」が「どの配送網に載るか」とほぼ同義になりつつあります。Shopeeに出すならSPXで送料が安く、TikTok Shopは3PL(GHN・GHTK・J&T)依存で送料が上振れしやすくなります。出品先の選定が物流コストの選定になる、という視点で組み立てたいところです。
現金文化がCODの返品コストを膨らませる
ベトナムのラストマイルを語るうえで避けて通れないのがCOD(代金引換)です。CODは決済で好まれる手段として2025年時点で約35%(選好ベース、調査による)を占め、なお根強く残っています。ただしQR・eウォレットへの移行で低下傾向にあり、当面は現金前提の設計を残しつつ、キャッシュレスへの移し替えも織り込んでおきたいところです。
CODの最大の弱点は返品です。業界ガイド(二次情報)ではCOD注文の返品率は12〜15%とされ、プリペイド(3〜5%)の約3倍にのぼります。失敗配送のたびに往路と復路の送料が売主負担になり、リバースロジスティクスが隠れコストとして効いてきます。
受取率を左右する運用の勘所
運用面では独特の慣行も目立ちます。送料は広告価格に含めず、配達員が買い手から現金で追加徴収するケースが多いため、注文確認の時点で総額を明示しないと受取拒否につながります。ライブコマース発の注文は配信中〜直後にその場で確認するのが鉄則で、時間が経つほど購入意欲は冷めます。住所も要注意で、省・県(郡)・坊(社)の3階層+公式コードが必須。自由記述の都市名だけでは通らず、地方は住所体系が不安定なため誤配・遅延の温床になります。
- CODは依然として主要な決済手段だが、QR・eウォレット移行で低下傾向。当面は現金前提の設計を残す。
- CODの返品はプリペイドより大幅に多い。往復送料と再配達を前提に、売上原価へ織り込みSOPを組む。
- 送料の買い手回収・3階層住所・注文即確認の3点は、初期の受取率を大きく左右する。
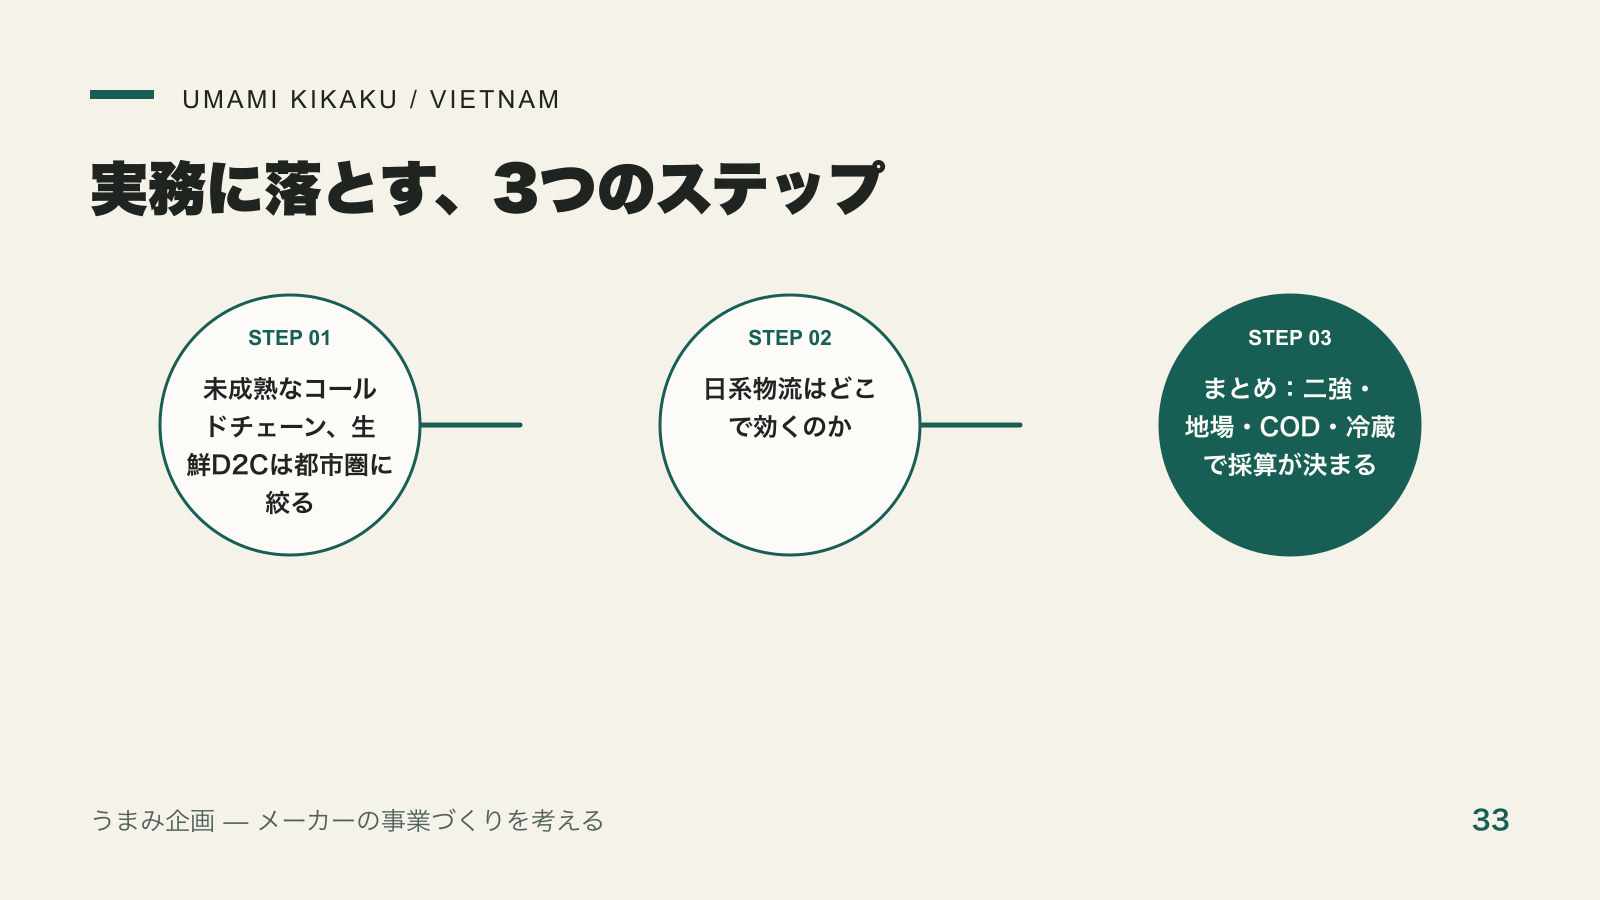
未成熟なコールドチェーン、生鮮D2Cは都市圏に絞る
食品、とくに生鮮を扱うなら冷蔵・冷凍の物流網が壁になります。ベトナムのコールドチェーン市場はUS$850M(2025年、Vietnam Briefing)とまだ小さく、冷蔵保管能力は90万パレットで需要160万に届いていません。しかもその冷蔵倉庫の約60%がホーチミン市に集中し、ハノイ・北部は約25%どまり。地理的な偏在が、地方や北部の生鮮ラストマイルを構造的に弱くしています。
コスト面でも、生鮮・食品ECの配送は一般貨物より30〜40%高くなります。電力供給の不安定さ、冷蔵車両の不足、温度管理技術の旧さ、熟練人材の欠如といった課題が重なり、IoTやAIによる温度監視の導入はまだ始まったばかりです。したがって生鮮のD2Cは、当面ホーチミン・ハノイの都市圏に絞るのが現実的です。都市内の即時配送はAhaMove(AhaFresh)やGrabExpress、Lalamoveといったオンデマンド網を使い、コストは一般品プラス30〜40%を見込んでおきたいところです。フードデリバリー各社の使い分けは、ベトナムのフードデリバリーの回も参考になります。
食品D2Cのラストマイル早見
- 常温・乾物系:GHN/GHTK/J&Tの標準宅配網で全国配送が現実的。HCMC〜ハノイの標準1kgで約30,000〜50,000VND(≒US$1.2〜2.0)、翌日〜数日。COD対応は必須。
- 生鮮・冷蔵系:コールドチェーンが未成熟のため、まずは都市圏限定。都市内即時はAhaMove/GrabExpress/Lalamove。コストは一般品+30〜40%。
- EC連動:Shopee出品ならSPXで送料が安い。TikTok Shopは3PL依存で送料が上振れしやすい。
日系物流はどこで効くのか
「日本の物流会社があるなら安心では」と考える読者も少なくありません。実際、SG Sagawa(Sagawa Express Vietnam)はアパレル向けの3PLや検品で日系メーカーを支え、Yamato Logistics Vietnamも法人としては存在します。ただし、日本国内の「宅急便」ブランドがそのまま走っているわけではなく、公開情報は限られます。日系物流は3PL・検品・国際物流が中心で、国内のB2Cラストマイルを握っているのはViettel Post・GHN・GHTK・J&T・SPXといった地場勢です。
背景には規制もあります。ラストマイル配送や道路輸送など一部のサブセクターでは、外資比率の制限が残ります。市場構成も地場65%・外資35%と地場が優位で、3PL市場自体はUS$6.35B(2025年、Ken Research)から成長が見込まれるものの、こと最後の1区間に関しては外資が正面から取りに行きにくいです。現実的な分業は、「国際輸送+通関+倉庫」を日系・外資3PLに任せ、「国内ラストマイル」は地場に載せる形です。日本から見れば見慣れない社名ばかりですが、そこを地場に委ねる割り切りが、コストとカバレッジの両面で効いてきます。
その商品の価値、お客様に伝わっていますか?
「いい商品なのに売れない」——その原因の整理からお手伝いしています。食品の現場を知る私たちが、御社の売り方を一緒に見直します。まずは現状を聞かせてください。
まとめ:二強・地場・COD・冷蔵で採算が決まる
ベトナムのラストマイルは、伸びるECを追い風にしながらも、物流費の対GDP比16〜17%・ラストマイル53%という重さを抱えたまま、Viettel PostとSPXを軸に地場勢が競い合う市場です。Ninja Vanの撤退が示すとおり、規模だけでは生き残れません。食品進出の目線でいえば、常温・乾物は地場の標準網で全国へ、生鮮は都市圏に絞ってオンデマンドで、が基本線になります。そのうえでCODの返品率12〜15%を原価に織り込み、出品先=配送網の組み合わせで送料を設計します。国内ラストマイルは地場に委ね、国際物流と倉庫は日系・外資3PLに——この役割分担が、遠回りに見えて最短の入り口になります。
当社はホーチミン在住の視点で、食品事業のベトナム進出を現場から伴走しています。物流設計や販路の具体を詰めたい方は、ベトナム進出支援BRIDGEや無料診断からご相談ください。
よくある質問
Q. 食品のD2Cを始めるなら、どの宅配会社が使いやすいですか?
常温・乾物系なら、全国網を持つGHN・GHTK・J&Tの標準宅配が現実的です。HCMC〜ハノイの標準1kgで約30,000〜50,000VND(≒US$1.2〜2.0)、翌日〜数日が目安です。Shopeeに出品するなら内製のSPXが送料面で有利になります。いずれもCOD対応が前提です。
Q. 生鮮・冷蔵の商品を全国配送できますか?
現状はおすすめしません。コールドチェーンが未成熟で、冷蔵倉庫の約60%がホーチミン市に偏在しています(2025年、Vietnam Briefing)。配送コストも一般貨物より30〜40%高くなります。まずはホーチミン・ハノイの都市圏に絞り、AhaMoveやGrabExpressなど都市内オンデマンドを使うのが無難です。
Q. COD(代引き)はどこまで想定しておくべきですか?
CODは選好ベースで2025年時点でも約35%(調査による)を占め、なお主要な手段です。QR・eウォレットへの移行で低下傾向にはあります。返品率は業界ガイド(二次情報)で12〜15%とされ、プリペイドの約3倍で、失敗のたびに往復送料が売主負担になります。送料を買い手から現金回収する慣行、省・県・坊の3階層住所、注文直後の確認をSOP化しておくと受取率が安定します。
Q. 日本の宅配会社にベトナム国内配送を任せられますか?
SG SagawaやYamato Logisticsはベトナムに法人がありますが、強みはB2Bの3PL・検品・国際物流で、日本の「宅急便」がそのまま走っているわけではありません。ラストマイル配送や道路輸送など一部のサブセクターでは外資比率の制限が残り、国内のB2Cラストマイルは地場(Viettel Post・GHN・GHTK・J&T・SPX)が握っています。国際輸送・倉庫は日系/外資3PL、国内配送は地場、という分業が現実的です。
この記事を書いた人

関連記事
-
 ベトナムの前撮りを調べてみた。午前2時のメイク、アオザイ、ダラットへの撮影旅行
-
ベトナムの新婚旅行を調べてみた。夫婦の旅の記録と、ダラット・フーコックの滞在サービス
-
ベトナムの家事代行を調べてみた。bTaskeeの時間制掃除、働き手、テト前の注文
-
ベトナムの薬局を調べてみた。Pharmacityの雨合羽、Long Châuの家族用接種記録
-
ベトナムの男性美容室を調べてみた。30Shineの65分コースと、4RAUのホットタオル
-
ベトナムの宅配水を調べてみた。19リットルのボトルと、飲み終わっても捨てない容器
-
ベトナムの育児用品店を調べてみた。Con Cưngのカエルのお粥と、1時間配送のおむつ
-
ベトナムの中古品売買を調べてみた。120万ドンの冷蔵庫、カフェの椅子、無料で譲る絵本